
Toda transação via Pix, cada play no streaming e cada pergunta feita a uma IA têm algo em comum: passam por um prédio que a maioria de nós nunca vai ver. O data center se tornou o ativo imobiliário mais disputado do planeta por um motivo simples: a economia digital depende de um recurso escasso e fisicamente localizado — espaço com energia elétrica abundante, barata e refrigeração viável. Quem controla esse metro quadrado controla a capacidade de processar dados.
Convencionou-se tratar a transformação digital como algo imaterial. Falamos em nuvem, algoritmos e código como se a tecnologia flutuasse acima da realidade. Mas por trás de cada um desses elementos existe engenharia de escala gigante — concreto, cabos, subestações e sistemas de refrigeração. São cerca de 12 mil instalações espalhadas por 179 países, com demanda projetada para quase triplicar até 2030 e exigir US$ 7 trilhões em investimentos globais. Esses prédios deixaram de ser bastidores operacionais para assumir o centro da economia mundial.
O problema é que a conta não fecha apenas com concreto. A demanda digital cresce mais rápido do que a capacidade de gerar energia e disponibilizar água para resfriamento — e é aí que o software entra como variável decisiva.
Resumo dos principais pontos
- Existem cerca de 12 mil data centers em 179 países, com os EUA concentrando até 50% deles.
- A demanda global deve quase triplicar até 2030, exigindo US$ 7 trilhões em investimentos.
- Só em 2026, Amazon, Microsoft, Alphabet e Meta devem somar US$ 700 bilhões em infraestrutura de IA.
- O Brasil lidera a América Latina com 205 data centers (42% da região) e deve atrair US$ 33 bilhões até 2030.
- O consumo elétrico do setor deve mais que dobrar até 2030 (de 415 TWh em 2024 para 945 TWh, segundo a IEA).
- Com o limite físico se aproximando, software eficiente deixou de ser detalhe técnico e virou variável econômica.
O que impulsiona a expansão dos hubs computacionais
Três vetores explicam a corrida atual:
1. Demanda da IA. O treinamento e a inferência de modelos generativos exigem densidade de processamento muito superior à das aplicações convencionais. Um rack de IA pode consumir várias vezes o que consome um rack tradicional, o que muda completamente o projeto elétrico e térmico da instalação.
2. Nuvem e streaming. A migração corporativa para a nuvem híbrida e o tráfego de vídeo em 4K e 8K elevam continuamente o consumo de banda e de armazenamento.
3. Soberania tecnológica. Países e blocos econômicos entenderam que autonomia digital depende do controle da infraestrutura física. Latência, jurisdição do dado e segurança nacional passaram a justificar investimentos que antes seriam puramente privados.
De bilhões de dólares ao protagonismo do Brasil
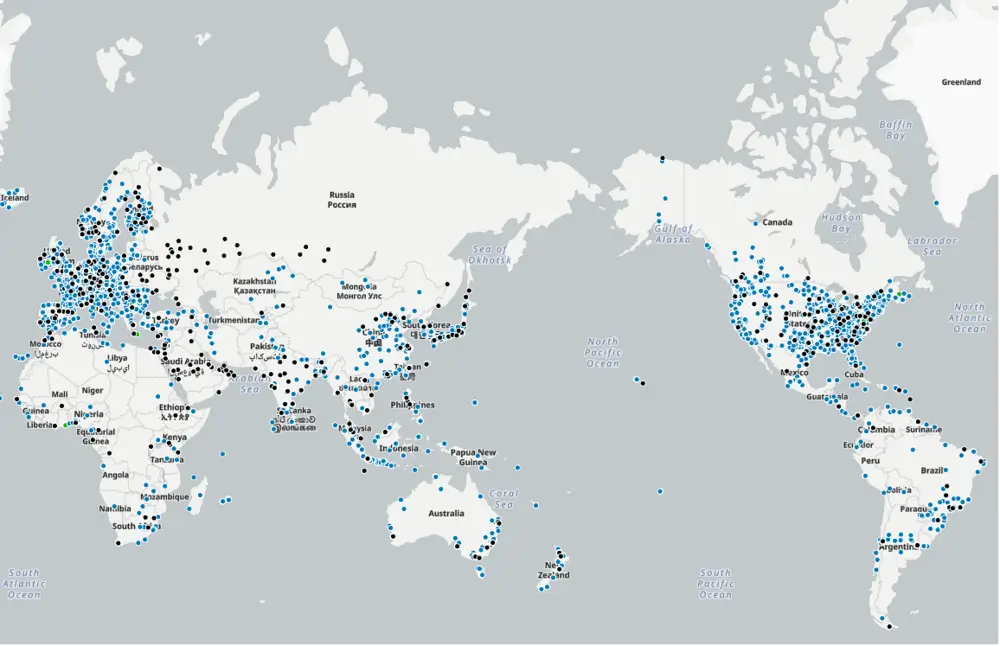
O Data Center Map aponta cerca de 12 mil instalações em 179 países, com os Estados Unidos concentrando até metade delas, seguidos por Reino Unido, Alemanha e China.
Enquanto uma unidade média ocupa 9.300 m², complexos de hiperescala das Big Techs superam 900 mil m² — o equivalente a mais de 120 campos de futebol. Somente em 2026, Amazon, Microsoft, Alphabet e Meta devem aplicar, somadas, US$ 700 bilhões em infraestrutura de IA.
A América Latina ganha tração justamente por aquilo que falta aos hubs tradicionais: matriz energética renovável. Segundo o JLL Latin America Data Center Report, o Brasil lidera a região com 205 data centers, 42% do total, à frente de Chile e México. Conforme o Global Data Center Outlook 2026, o país deve atrair US$ 33 bilhões em novos aportes até 2030.
Para quem toma decisão de arquitetura tecnológica no Brasil, isso tem efeito prático: mais capacidade local, menor latência e novas opções de residência de dados dentro da jurisdição nacional.
O limite elétrico, hídrico e o imperativo da sustentabilidade
Embora a engenharia avance, o principal desafio do setor permanece fincado no mundo físico: disponibilidade de energia elétrica e de água doce.
Segundo projeções da Agência Internacional de Energia (IEA), o consumo elétrico global dos data centers deve mais que dobrar até 2030, saltando de cerca de 415 TWh registrados em 2024 para perto de 945 TWh, impulsionado por servidores otimizados para IA.
Nos Estados Unidos, cenários do Electric Power Research Institute (EPRI) indicam que o setor pode responder por 9% a 17% de toda a eletricidade consumida no país até 2030 — avanço expressivo frente aos 4% registrados em 2023. Em polos de alta concentração, como o estado da Virgínia, estudos do EPRI mostram que a demanda dos data centers já ameaça ultrapassar 50% de toda a carga elétrica regional.
No lado hídrico, levantamentos técnicos da indústria apontam que grandes instalações chegam a consumir até cinco milhões de galões de água por dia. É esse número que acende a busca por soluções alternativas de refrigeração — líquida, por imersão ou com fontes não potáveis.
O gargalo mudou de lugar
Historicamente, o limite da computação era o chip. Hoje, é a tomada. Projetos de data center já são aprovados ou barrados pela capacidade da subestação mais próxima, não pela disponibilidade de terreno ou de hardware. Essa inversão explica por que o setor passou a operar como mercado imobiliário: o que se disputa é o ponto onde energia, água e conectividade se encontram.
Além da terra firme: céu e mar como novas fronteiras
Diante do esgotamento de espaço e energia em solo, começaram os testes fora dos centros urbanos tradicionais.
No mar: na área especial de Lin-gang, em Xangai, a Shanghai Hicloud e a CCCC operam o primeiro data center submarino comercial do mundo. Movido a energia eólica offshore, o sistema usa a água do oceano para refrigeração, sem consumir água doce.
No céu: o Google desenvolve o Project Suncatcher para rodar chips de IA (TPUs) em satélites movidos a energia solar e comunicados via laser. Após validar a resistência dos chips à radiação em aceleradores de partículas — o equivalente a cinco anos de exposição —, a empresa prevê lançar dois satélites-protótipo em 2027, em parceria com a Planet, para testar a computação orbital.
A corrida por espaço, energia competitiva e resfriamento eficiente está redesenhando onde e como o planeta processa dados.
O novo motor da tecnologia é o software
Há um ponto que costuma ficar de fora desse debate, e ele é o que mais importa para quem desenvolve tecnologia.
"A infraestrutura física não acompanha a demanda digital sem esgotar recursos. É no software que essa conta fecha, otimizando algoritmos para entregar alto rendimento com consumo de energia racionalizado."
Construir um novo data center leva anos e depende de licenças, linhas de transmissão e disponibilidade hídrica. Reescrever um algoritmo ineficiente, ajustar um pipeline de inferência ou reduzir o tamanho de um modelo leva semanas — e libera capacidade imediatamente.
Em outras palavras: eficiência de software é hoje a forma mais rápida de ampliar capacidade computacional. Cada ciclo de CPU economizado, cada modelo quantizado e cada consulta otimizada representam watts que não precisam ser gerados, transmitidos e dissipados.
É nessa camada que o Venturus atua. Nossa engenharia de software de alta performance trabalha exatamente onde a conta da infraestrutura fecha: extraindo o máximo de rendimento computacional de cada watt consumido — seja em sistemas embarcados, soluções de IoT ou aplicações de inteligência artificial em escala.
O data center pode ser o imóvel mais disputado do mundo. Mas quem souber usar bem o espaço que já existe vai precisar disputar menos.